최근 보험사에서 사망보험금 유동화가 가능하다는 안내를 받았습니다. 오래전에 가입해 보험료 납입을 끝낸 종신보험이 하나 있는데, 사망 후 받게 되는 보험금 일부를 살아 있을 때 나누어 받을 수 있다는 내용이었습니다.
처음에는 저도 단순하게 생각했습니다.
“사망보험금이 1억 원이고 90%를 유동화하면 9천만 원을 나누어 받는 건가?”
그런데 보험사에 직접 전화해 제 계약을 기준으로 지급금액을 받아보니 전혀 그런 계산이 아니었습니다. 그래서 이번에는 제가 실제 가입한 사망보험금 1억 원 종신보험을 기준으로 사망보험금 유동화와 해약의 차이를 직접 확인해 봤습니다.
1. 사망보험금 1억 원, 내 종신보험부터 다시 확인했다
먼저 오래 보관해 두었던 보험증권을 꺼내봤습니다.
제 보험은 주계약 보험가입금액이 1억 원인 종신보험입니다. 보험증권을 다시 확인해 보니 주계약 보험료는 월 117,180원으로 표시돼 있고, 재해사망·재해장해·의료비·암 관련 보장 등 여러 특약이 함께 구성돼 있었습니다. 특약 가운데는 80세까지 보장되는 항목도 남아 있습니다.
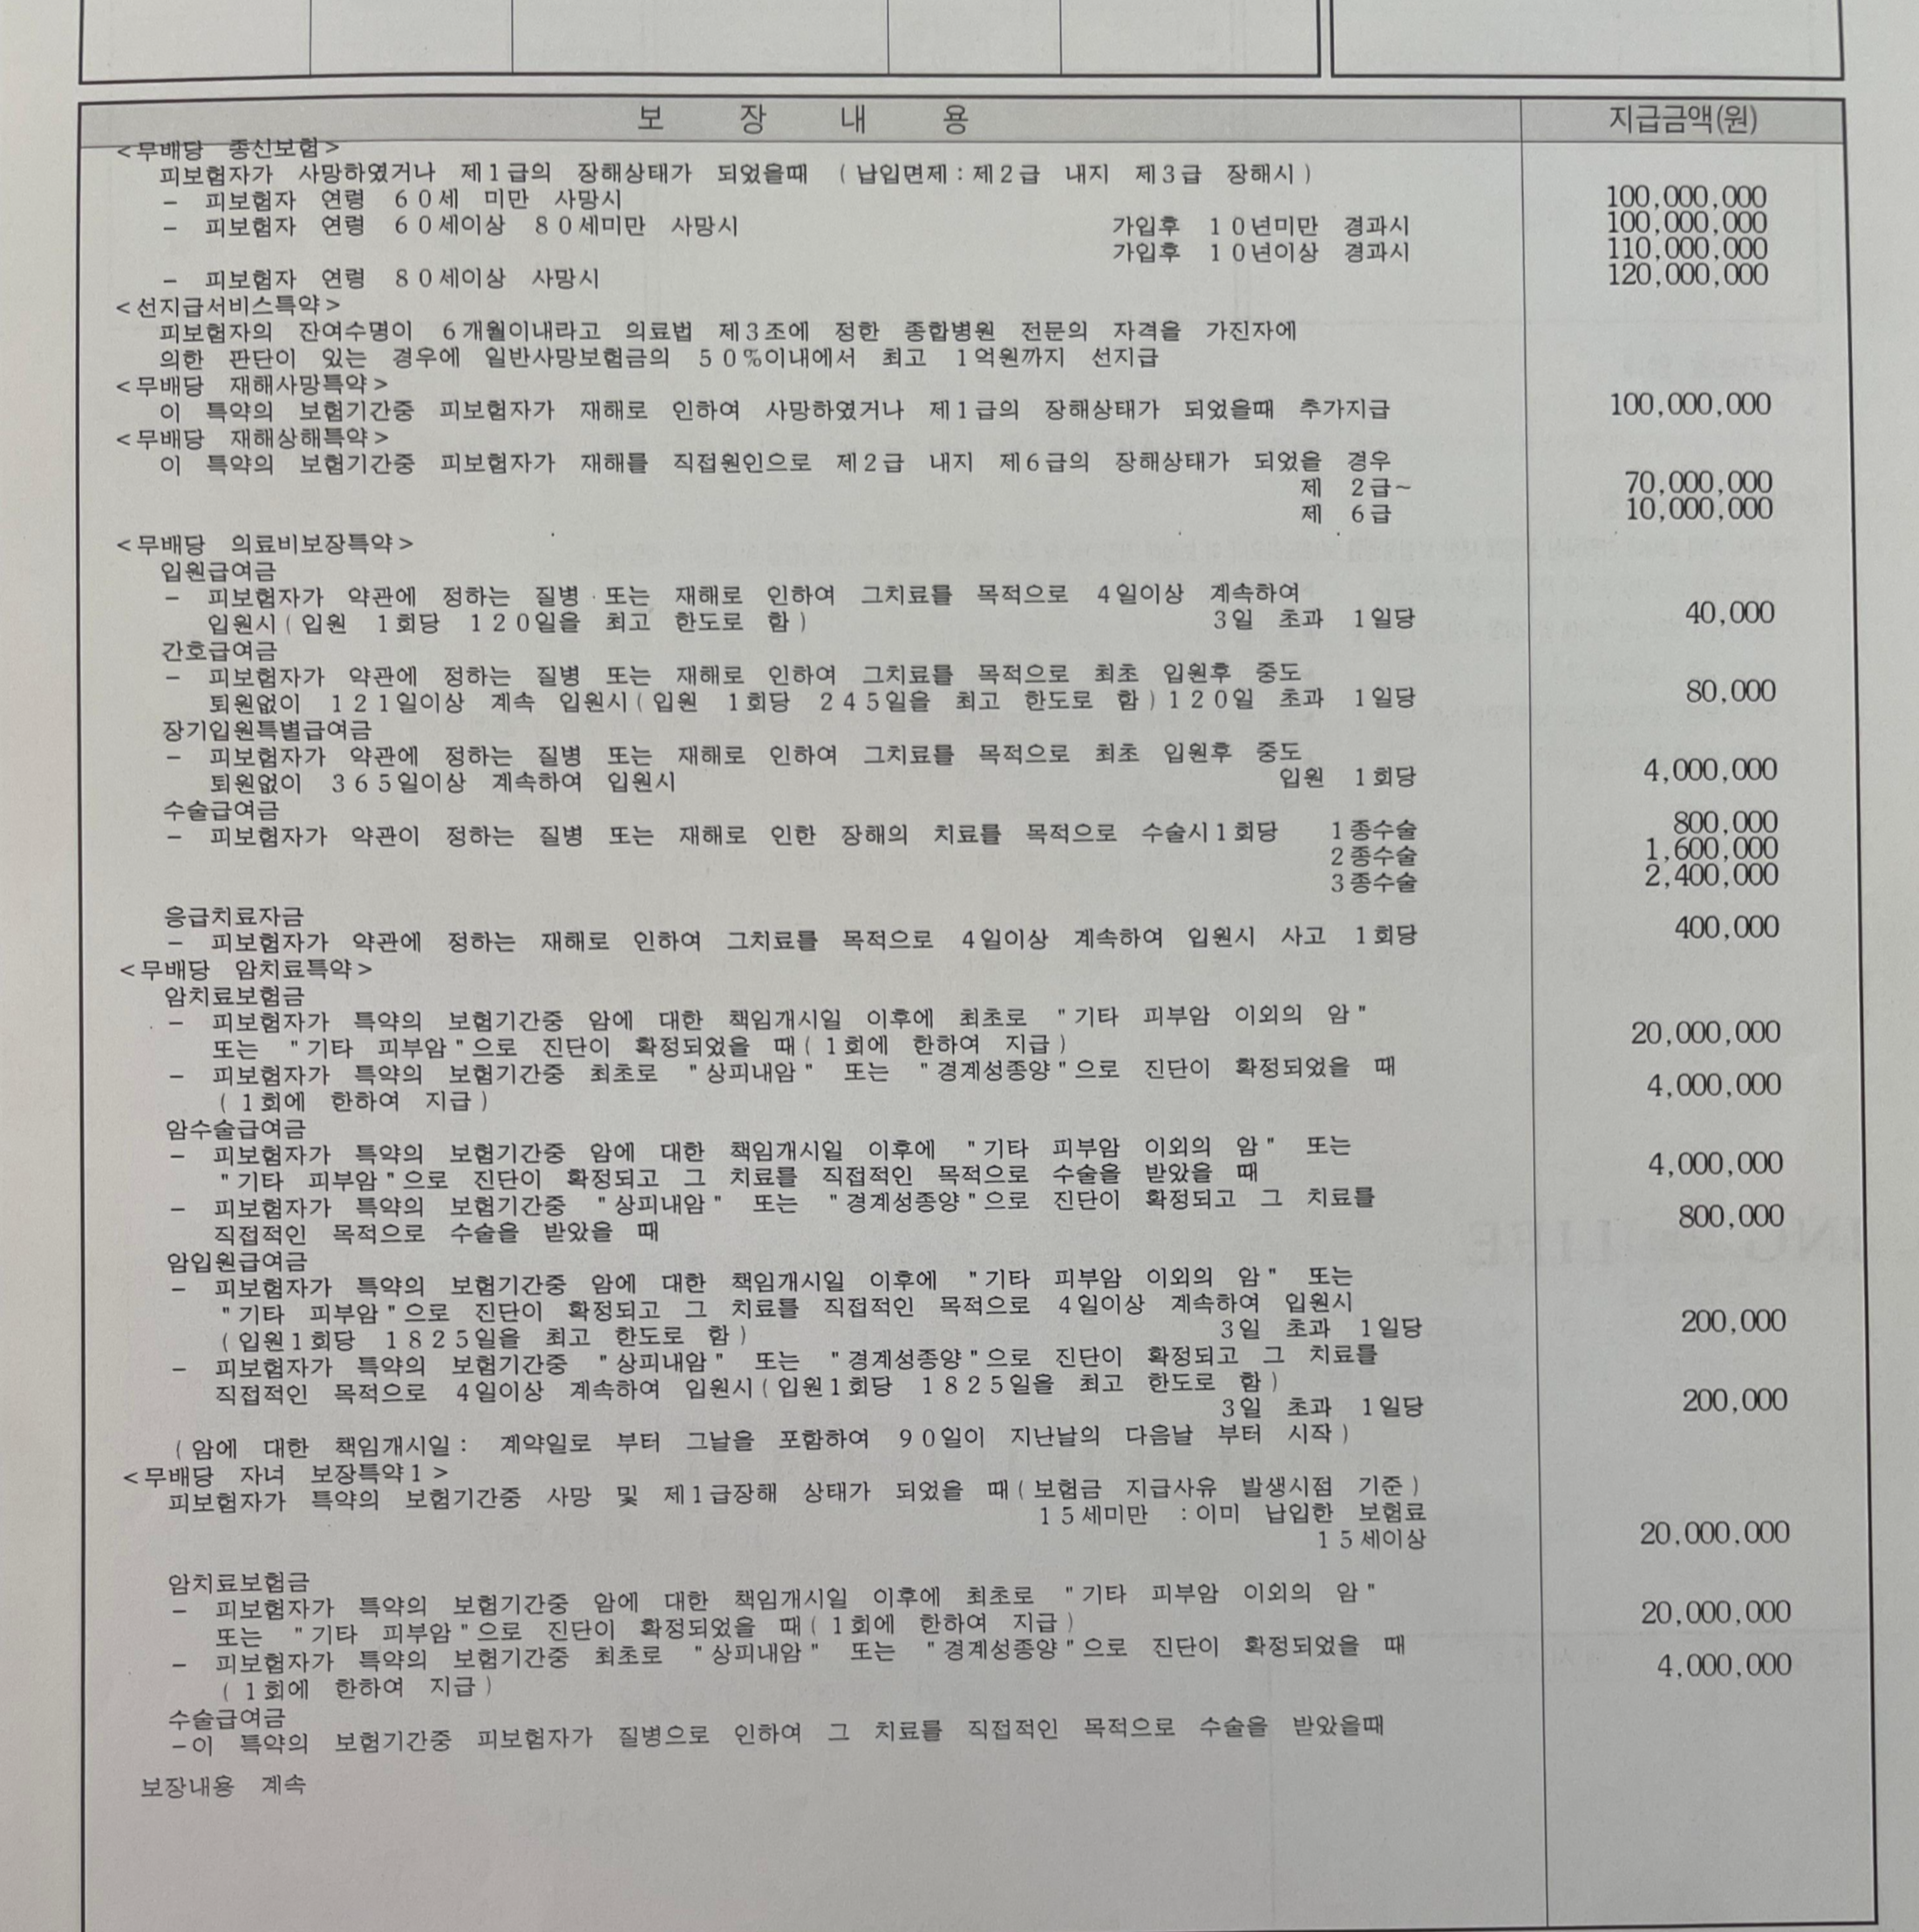
실제 가입 중인 종신보험 보장내용. 주계약 보험가입금액은 1억 원이며 여러 특약이 함께 구성돼 있습니다.
증권을 다시 살펴보니 이 보험을 단순히 ‘사망보험금 1억 원짜리 보험’으로만 볼 수는 없었습니다.
주계약을 해약하면 현재의 해약환급금을 받을 수 있지만 함께 유지되고 있는 특약도 살펴봐야 합니다. 반면 제가 보험사에 직접 문의했을 때는 사망보험금 유동화를 이용해도 현재 남아 있는 특약은 유지된다고 안내받았습니다.
따라서 저에게는 지금 받을 수 있는 금액뿐 아니라 앞으로 남는 사망보장과 특약을 어떻게 할 것인지도 중요한 비교 대상이 됐습니다.
2. 사망보험금 90% 유동화, 9천만 원을 받는 것은 아니었다
사망보험금 유동화는 종신보험의 사망보험금 일부를 생전에 활용할 수 있도록 한 제도입니다. 일정한 요건을 충족하는 계약이라면 사망보험금의 최대 90% 범위에서 유동화 비율을 선택할 수 있습니다.
제가 가장 궁금했던 것도 바로 이것이었습니다.
“내 사망보험금이 1억 원인데 90%를 선택하면 실제로 얼마를 받을까?”
처음에는 1억 원의 90%인 9천만 원을 일정 기간 나누어 받는 것처럼 생각하기 쉽습니다. 하지만 실제 지급액은 그렇게 계산되지 않았습니다.
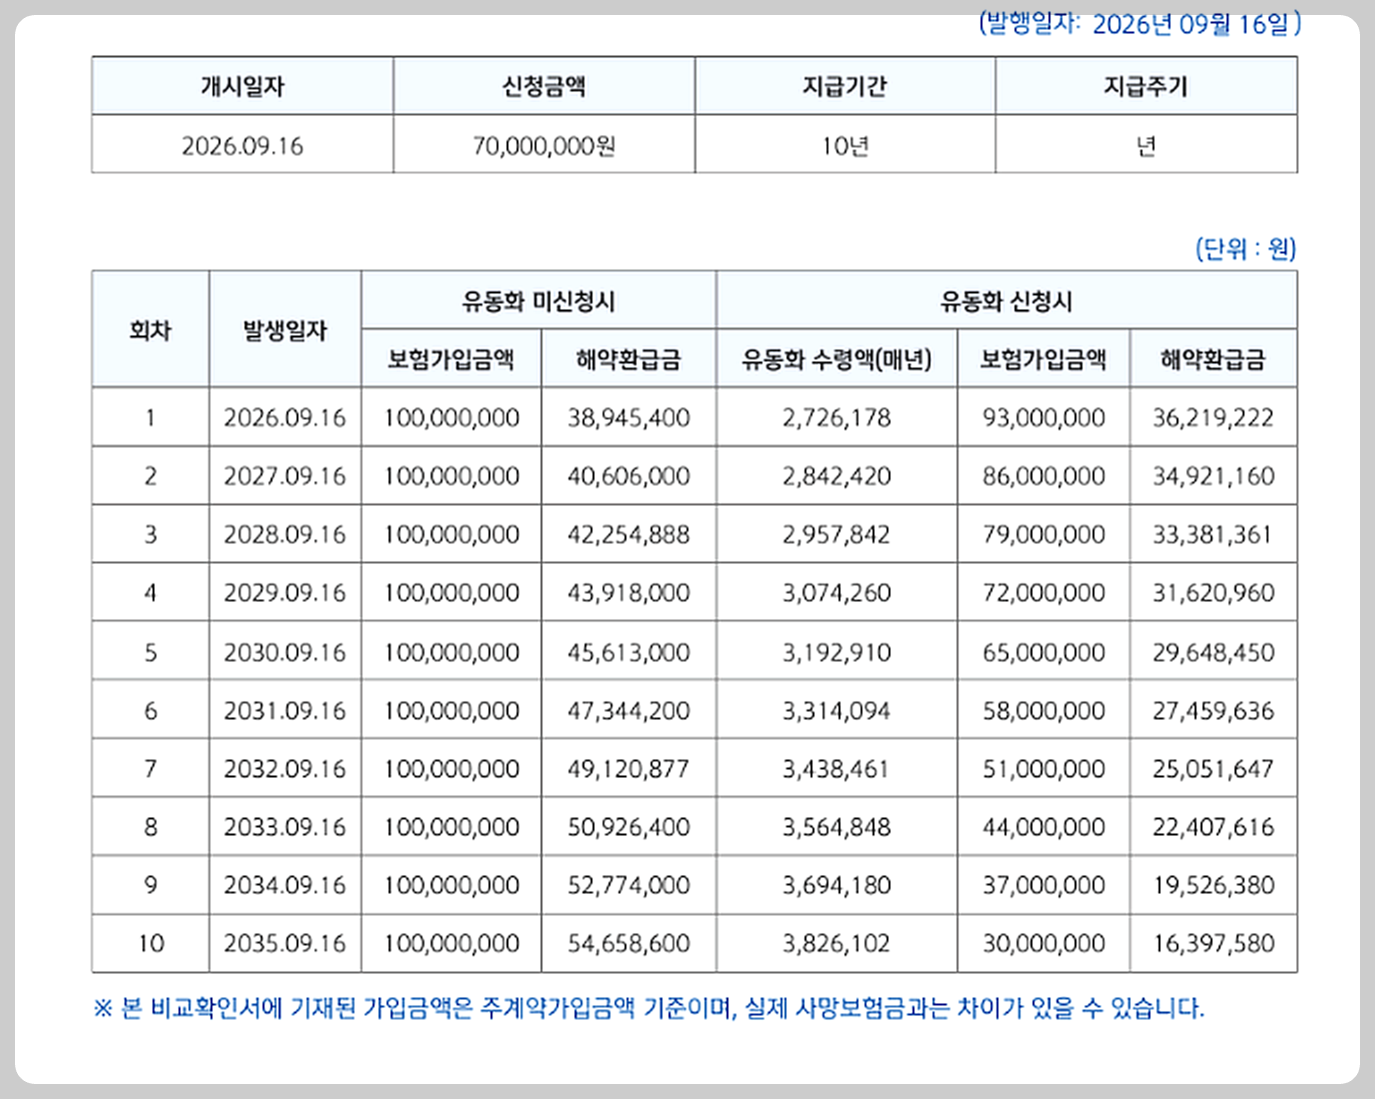
그래서 보험사에 직접 전화해 제 계약을 기준으로 70%와 90%, 각각 10년과 20년으로 받을 경우를 계산해 달라고 요청했습니다.
3. 90% 유동화 실제 지급액, 10년과 20년은 얼마일까?
보험사에서 받은 지급표를 보니 가장 궁금했던 부분이 숫자로 확실하게 보였습니다.
제 계약에서 90% 유동화를 선택했을 경우 10년 지급은 총 약 4,200만 원대, 20년 지급은 총 약 5,060만 원대였습니다.
| 구분 | 제가 실제 확인한 내용 |
| 주계약 사망보험금 | 1억 원 |
| 현재 해약환급금 | 약 5,400만 원대 |
| 90% 유동화·10년 지급 | 총 약 4,200만 원대 |
| 90% 유동화·20년 지급 | 총 약 5,060만 원대 |
| 유동화 후 사망보험금 | 유동화하지 않은 부분의 사망보장 유지 |
| 기존 특약 | 유동화 시 유지된다고 상담 확인 |
70% 유동화 시 지급금
90% 유동화 시 지급금
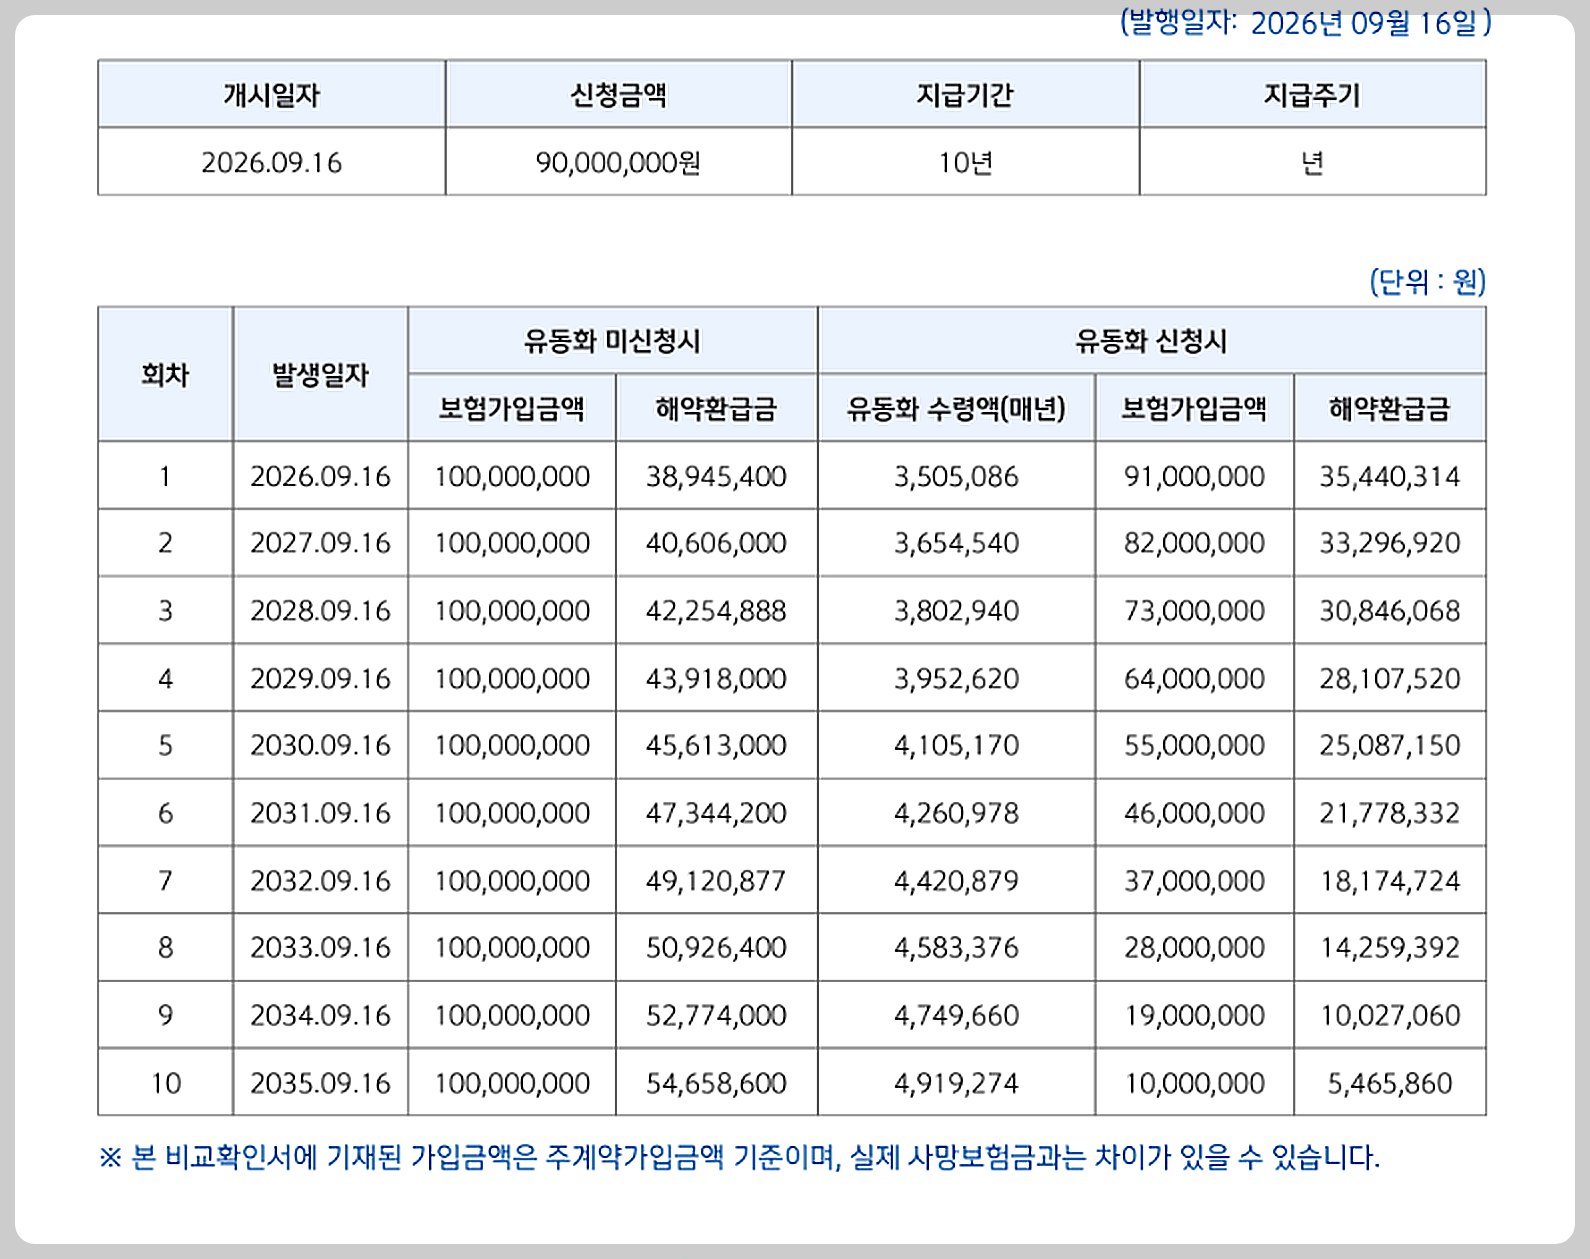
사망보험금 1억 원 계약을 기준으로 유동화 비율과 지급기간에 따라 실제 받을 수 있는 금액을 확인했습니다.
여기서 제가 처음 잘못 이해했던 부분도 분명해졌습니다.
사망보험금 1억 원의 90%를 유동화한다고 해서 9천만 원을 그대로 나누어 받는 것은 아니었습니다.
또 제 계약에서는 10년보다 20년으로 나누어 받을 때 총지급액이 더 많았습니다.
하지만 총액만 보고 20년이 더 낫다고 단정하기도 어렵습니다. 지급기간이 길어지는 만큼 매년 받는 금액이 달라지고, 언제 얼마나 필요한지도 사람마다 다르기 때문입니다.
4. 해약환급금 5,400만 원대와 유동화 5,060만 원대, 무엇이 다를까?
현재 이 보험을 해약할 경우 받을 수 있는 해약환급금은 약 5,400만 원대라고 확인했습니다.
반면 90%를 20년에 걸쳐 유동화하면 보험사에서 제시한 총지급액은 약 5,060만 원대였습니다.
숫자만 보면 이런 생각이 먼저 들었습니다.
“그렇다면 그냥 해약해서 5,400만 원을 한꺼번에 받는 편이 낫지 않을까?”
저도 그래서 비교를 시작했습니다.
하지만 해약과 유동화는 같은 조건에서 금액만 비교할 수 있는 선택지는 아니었습니다. 해약은 계약을 종료하고 해약환급금을 한 번에 받는 것이고, 유동화는 사망보험금 일부를 생전에 사용하면서 유동화하지 않은 부분의 사망보장을 남겨두는 구조이기 때문입니다.
제 계약에는 아직 보장기간이 남아 있는 특약도 있습니다. 보험사 상담에서는 유동화를 하더라도 해당 특약은 유지된다고 안내받았습니다.
결국 저에게 중요한 것은 5,400만 원과 5,060만 원 중 어느 숫자가 더 큰가만은 아니었습니다.
5. 해약·유동화·그대로 유지, 세 가지를 놓고 비교해 봤다
이번에 직접 알아보면서 선택지는 크게 세 가지로 정리됐습니다.
첫째, 지금 해약해 약 5,400만 원대의 목돈을 받는 방법입니다.
둘째, 사망보험금 일부를 유동화해 10년 또는 20년에 걸쳐 생활자금처럼 나누어 받는 방법입니다.
셋째, 아무것도 변경하지 않고 기존 종신보험의 사망보장과 특약을 그대로 유지하는 방법입니다.
처음에는 ‘얼마를 받을 수 있느냐’만 궁금했는데, 막상 계산표를 받아보니 지금 받을 돈, 앞으로 남을 보장, 돈을 받는 기간을 함께 비교해야 했습니다.
저 역시 아직 어느 방법을 선택할지는 결정하지 않았습니다.
사망보험금 유동화 전 내가 확인한 체크리스트
- 현재 해약환급금은 얼마인지
- 70%·90% 등 비율별 실제 지급액은 얼마인지
- 10년·20년 지급 시 총지급액은 어떻게 달라지는지
- 유동화 후 사망보험금은 얼마나 남는지
- 기존 특약은 그대로 유지되는지
6. 직접 계산표를 받아보니 ‘1억 원’보다 중요한 것이 보였다
처음에는 사망보험금 1억 원이라는 숫자부터 눈에 들어왔습니다.
하지만 실제 보험증권을 다시 꺼내보고 보험사에서 유동화 지급표까지 받아보니 생각이 조금 달라졌습니다.
중요한 것은 1억 원이라는 숫자 자체보다 지금 해약하면 얼마를 받을 수 있는지, 유동화하면 실제 얼마를 받을 수 있는지, 그리고 그 뒤에 어떤 보장이 남는지였습니다.
특히 제가 가장 궁금했던 ‘1억 원의 90%를 유동화하면 9천만 원을 받는 것인가?’라는 질문도 실제 지급표를 받아보고 나서야 명확해졌습니다.
제 경우에는 그렇지 않았습니다. 90% 유동화 시 10년 총지급액은 약 4,200만 원대, 20년은 약 5,060만 원대로 안내받았습니다.
종신보험은 가입 시기와 상품 구조, 신청 시점, 해약환급금 등에 따라 실제 지급액이 달라질 수 있습니다. 따라서 다른 사람의 사례만 보고 판단하기보다는 보험사에 내 계약 기준의 유동화 비율별·기간별 지급표를 요청한 뒤 비교해 보는 것이 가장 정확합니다.
※ 이 글의 금액은 제가 실제 가입한 종신보험을 기준으로 보험사에 문의해 확인한 사례이며, 다른 계약의 지급액과는 다를 수 있습니다.
태그
#사망보험금유동화 #종신보험 #종신보험유동화 #사망보험금 1억 #사망보험금유동화 90퍼센트 #종신보험해약 #해약환급금 #노후생활비 #보험정보 #신한라이프
'생활 정보' 카테고리의 다른 글
| 핸드폰 바꾸면 해야 할 일 체크리스트|아이폰에서 삼성폰으로 바꿀 때 꼭 확인할 것 (0) | 2026.09.21 |
|---|---|
| 이사 후 택배가 이전 주소로 갔다면? 최근 배송지 삭제부터 오배송 대처까지 (1) | 2026.09.18 |
| 이사 전부터 전입신고까지|공과금·관리비·주소 변경 체크리스트 (0) | 2026.09.16 |
| 온라인 세탁 이용 전 꼭 알아둘 것|이염·수축 겪어보니 보상은? (1) | 2026.09.15 |
| 이사업체 견적 받을 때 꼭 확인할 것|추가비용·계약금·작업팀·보험까지 체크 (0) | 2026.09.14 |


